Service Charge Adalah: Bedanya dengan Pajak Restoran dan Cara Hitungnya
 Tim KasirXpert · 15 menit baca
Anda mungkin sering melihat dua baris tambahan di bawah total nota restoran: "service charge" dan "pajak". Bagi pembeli, keduanya sama-sama menambah tagihan. Bagi pemilik usaha makanan dan minuman, keduanya sangat berbeda: yang satu adalah kebijakan usaha sendiri, sedangkan yang lain adalah kewajiban pajak daerah yang aturannya ditetapkan pemerintah.
Kebingungan soal service charge cukup umum. Ada pemilik kafe yang mengira service charge wajib dipungut, ada yang menganggapnya sama dengan pajak, dan ada juga yang tidak tahu urutan menghitungnya di nota. Akibatnya, nota bisa membingungkan pembeli, dan pencatatan usaha menjadi tidak rapi.
Artikel ini menjelaskan apa itu service charge, dasar aturannya, perbedaannya dengan pajak restoran yang kini disebut PBJT, cara menghitungnya dengan contoh, dan hal yang perlu diperhatikan sebelum memutuskan memungut service charge. Artikel ini bersifat informasi umum, bukan nasihat pajak. Untuk kepastian tarif dan aturan di daerah Anda, periksa peraturan daerah setempat atau tanyakan ke kantor pajak daerah.
Jawaban singkat: service charge adalah biaya layanan tambahan yang ditetapkan oleh usaha, biasanya berupa persentase dari tagihan, dan tidak diwajibkan untuk semua restoran. Service charge berbeda dengan pajak restoran (PBJT makanan dan minuman), yaitu pajak daerah dengan tarif paling tinggi 10% yang ditetapkan lewat peraturan daerah berdasarkan UU Nomor 1 Tahun 2022.
Apa itu service charge?
Service charge adalah biaya tambahan yang dikenakan usaha kepada pembeli sebagai imbalan atas layanan yang diberikan, misalnya pelayanan di meja. Biaya ini biasanya dihitung sebagai persentase dari total belanja dan dicantumkan sebagai baris tersendiri di nota.
Beberapa ciri service charge:
- Ditetapkan oleh usaha. Besarnya service charge adalah kebijakan masing-masing usaha, bukan tarif yang ditetapkan pemerintah.
- Bersifat tetap untuk setiap transaksi yang dikenai. Berbeda dengan tip yang diberikan sukarela, service charge ditambahkan ke tagihan sesuai kebijakan yang diumumkan.
- Biasanya berupa persentase. Service charge umumnya dihitung dari subtotal belanja, misalnya sekian persen dari total menu yang dipesan.
- Tidak semua usaha memungutnya. Banyak warung, kedai, dan kafe tidak memungut service charge sama sekali, terutama yang tidak menyediakan pelayanan di meja.
Istilah lain yang sering dipakai untuk service charge adalah "biaya layanan" atau "uang servis". Di lingkungan hotel, istilah "uang servis" juga dipakai dalam peraturan ketenagakerjaan, yang dibahas di bagian berikutnya.
Apa dasar aturan service charge di Indonesia?
Untuk usaha makanan dan minuman secara umum, tidak ada aturan yang mewajibkan setiap restoran atau kafe memungut service charge. Keputusan memungut atau tidak, dan berapa besarnya, ada di tangan usaha.
Aturan yang secara khusus membahas uang servis adalah Peraturan Menteri Ketenagakerjaan Nomor 7 Tahun 2016 tentang Uang Servis pada Usaha Hotel dan Usaha Restoran di Hotel. Sesuai judulnya, peraturan ini mengatur uang servis di usaha hotel dan restoran yang berada di hotel. Menurut penjelasan JDIH Kementerian Ketenagakerjaan, uang servis didefinisikan sebagai tambahan dari tarif yang sudah ditetapkan sebelumnya, dan uang servis yang terkumpul wajib dibagikan kepada pekerja. Penjelasan yang sama menyebut pembagian penggunaannya: 3% untuk penggantian risiko kehilangan atau kerusakan, 2% untuk pendayagunaan sumber daya manusia, dan 95% dibagikan kepada pekerja.
Bagi restoran, kafe, atau warung makan yang tidak berada di hotel, peraturan tersebut tidak menjadi dasar kewajiban memungut service charge. Jika usaha Anda memutuskan memungut service charge, praktik yang baik adalah:
- Mengumumkan besarnya service charge secara jelas di menu atau di area kasir sebelum pembeli memesan.
- Mencantumkan service charge sebagai baris tersendiri di nota.
- Menentukan sejak awal untuk apa dana service charge dipakai, misalnya dibagikan kepada karyawan, dan mencatatnya secara rapi.
Jika usaha Anda adalah hotel atau restoran di hotel, pelajari isi Permenaker tersebut secara lengkap, karena ada ketentuan pembagian yang harus dipatuhi.
Apa itu pajak restoran atau PBJT makanan dan minuman?
Sejak berlakunya Undang-Undang Nomor 1 Tahun 2022 tentang Hubungan Keuangan antara Pemerintah Pusat dan Pemerintahan Daerah (UU HKPD), pajak restoran yang dulu dikenal sebagai PB1 masuk ke dalam Pajak Barang dan Jasa Tertentu (PBJT), khususnya PBJT atas makanan dan/atau minuman.
Menurut artikel Direktorat Jenderal Pajak tentang makanan di restoran, ada beberapa hal penting:
- Makanan dan minuman di restoran tidak dikenai PPN. Penyerahan makanan dan minuman di restoran dikecualikan dari PPN dan menjadi objek pajak daerah.
- Tarif PBJT makanan dan minuman paling tinggi 10%. Tarif pastinya ditetapkan oleh pemerintah daerah melalui peraturan daerah.
- Dasar pengenaannya adalah jumlah yang dibayarkan konsumen. Tarif dikalikan dengan jumlah yang dibayar pembeli untuk makanan dan minuman tersebut.
Karena tarif ditetapkan lewat peraturan daerah, tarif PBJT bisa berbeda di setiap kabupaten atau kota. Ketentuan teknis lainnya, termasuk cara pelaporan, juga mengikuti aturan daerah masing-masing. Karena itu, sebelum mencantumkan pajak di nota, pastikan Anda mengetahui peraturan daerah yang berlaku di lokasi usaha Anda dan status usaha Anda sebagai wajib pajak daerah.
Perlu dicatat juga bahwa artikel DJP yang sama menyebut pengenaan tarif PPN 11% atas objek PBJT sebagai kekeliruan. Jadi, label "PPN" untuk pajak makanan di restoran tidak tepat.
Apa perbedaan service charge dan pajak restoran?
Meskipun sama-sama muncul di nota, service charge dan PBJT sangat berbeda. Tabel berikut merangkum perbedaannya.
| Aspek | Service charge | PBJT makanan dan minuman |
|---|---|---|
| Jenis | Biaya layanan dari usaha | Pajak daerah |
| Yang menetapkan | Usaha itu sendiri | Pemerintah daerah lewat peraturan daerah |
| Dasar hukum | Kebijakan usaha; untuk hotel dan restoran di hotel ada Permenaker 7/2016 | UU Nomor 1 Tahun 2022 dan peraturan daerah setempat |
| Besaran | Ditentukan usaha | Paling tinggi 10%, tarif pasti sesuai peraturan daerah |
| Wajib atau tidak | Tidak wajib untuk semua usaha | Wajib bagi usaha yang menjadi objek pajak sesuai ketentuan daerah |
| Ke mana uangnya | Ke usaha, sesuai kebijakan penggunaannya | Disetor ke pemerintah daerah |
Perbedaan paling penting ada di baris terakhir. Service charge adalah pendapatan usaha yang penggunaannya Anda atur sendiri, sementara PBJT adalah uang pajak yang Anda pungut dari pembeli lalu wajib disetor ke pemerintah daerah. Mencampur keduanya dalam pencatatan bisa membuat Anda salah menghitung pendapatan sekaligus salah menyetor pajak.
Apa bedanya service charge dengan tip dan biaya lain di nota?
Selain service charge dan pajak, nota usaha makanan dan minuman kadang memuat biaya lain. Membedakannya membantu Anda menyusun nota yang jelas bagi pembeli.
| Biaya | Sifat | Contoh penggunaan |
|---|---|---|
| Service charge | Ditetapkan usaha, ditambahkan ke tagihan | Pelayanan di meja |
| Tip | Sukarela dari pembeli | Diberikan langsung ke pelayan atau dimasukkan ke kotak tip |
| Biaya kemasan | Ditetapkan usaha untuk pesanan bungkus | Wadah, kantong, atau kemasan khusus |
| Ongkos kirim | Biaya pengantaran pesanan | Pesanan delivery dengan kurir toko |
| Pajak (PBJT) | Pungutan pemerintah daerah | Disetor ke daerah sesuai peraturan |
Tip berbeda dari service charge karena pembeli bebas memberi atau tidak, dan besarnya ditentukan pembeli sendiri. Jika usaha Anda sudah memungut service charge, jelaskan kepada pembeli bahwa tip tetap bersifat sukarela agar tidak terjadi salah paham.
Bagaimana cara menghitung service charge?
Cara menghitung service charge sederhana: kalikan subtotal belanja dengan persentase service charge yang Anda tetapkan.
Service charge = subtotal × persentase service charge
Contoh fiktif: sebuah kafe menetapkan service charge 5%. Seorang pembeli memesan menu senilai Rp200.000.
- Subtotal: Rp200.000
- Service charge 5%: Rp200.000 × 5% = Rp10.000
- Subtotal setelah service charge: Rp210.000
Angka 5% di atas hanya contoh. Besaran service charge sepenuhnya adalah keputusan usaha Anda.
Beberapa hal yang perlu diputuskan saat menghitung service charge:
- Dasar perhitungan. Apakah service charge dihitung dari subtotal sebelum atau sesudah diskon? Praktik yang umum adalah menghitung dari subtotal setelah diskon, agar pembeli tidak membayar biaya layanan atas potongan yang mereka terima. Apa pun pilihan Anda, terapkan secara konsisten.
- Jenis pesanan. Banyak usaha hanya mengenakan service charge untuk pesanan makan di tempat, tidak untuk pesanan bungkus atau delivery.
- Pembulatan. Tentukan aturan pembulatan yang jelas agar nota tidak menunjukkan angka yang aneh.
Bagaimana urutan service charge dan pajak di nota?
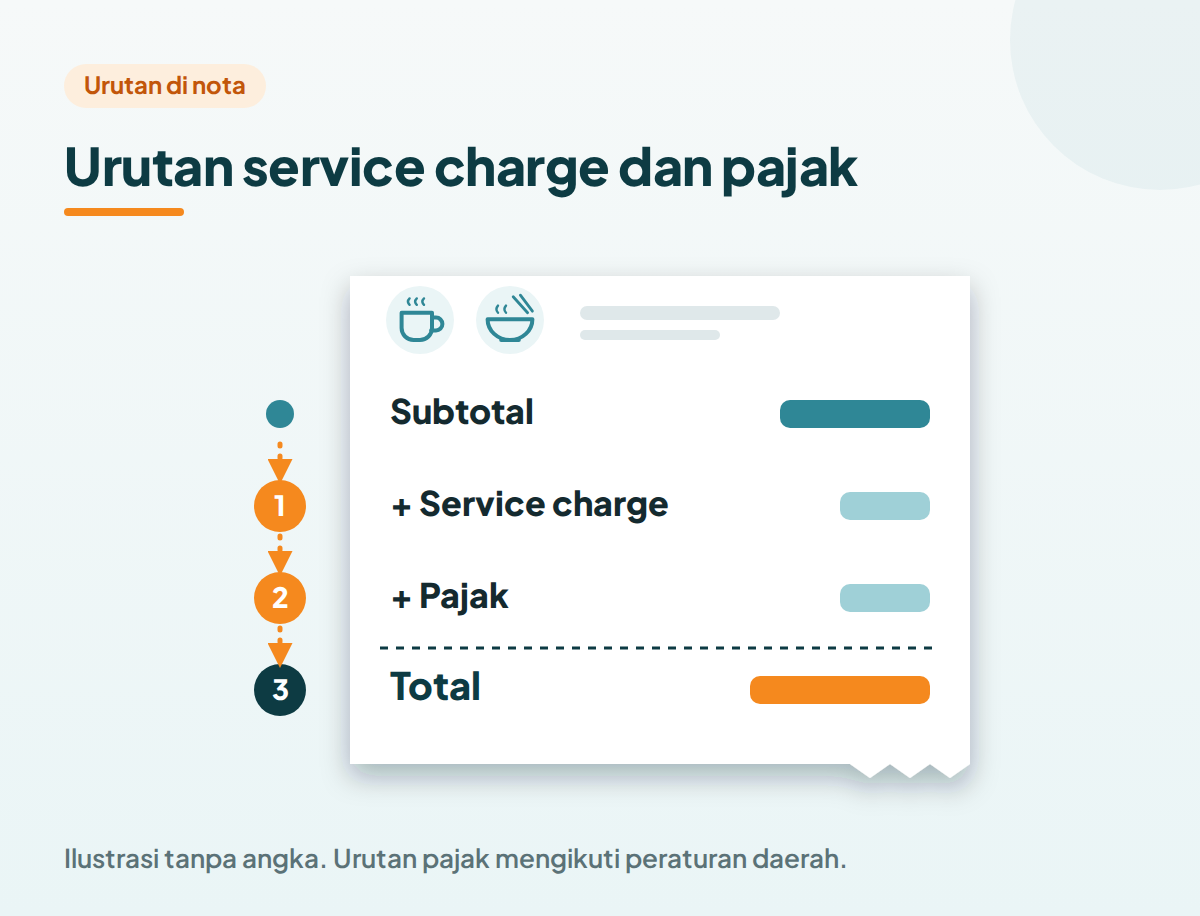
Di sinilah sering terjadi kebingungan. Ada dua pola yang umum ditemui di nota:
- Service charge dihitung lebih dulu, lalu pajak dihitung dari subtotal ditambah service charge.
- Pajak dan service charge sama-sama dihitung dari subtotal.
Pola mana yang benar untuk usaha Anda bergantung pada ketentuan dasar pengenaan PBJT di peraturan daerah setempat. DJP menyebut dasar pengenaan PBJT adalah jumlah yang dibayarkan konsumen, tetapi rincian apakah service charge ikut menjadi dasar pajak sebaiknya Anda pastikan di peraturan daerah atau ke kantor pajak daerah.
Berikut perbandingan kedua pola dengan contoh fiktif yang sama: subtotal Rp200.000, service charge 5%, dan tarif pajak 10%.
| Komponen | Pola 1: pajak dari subtotal + service charge | Pola 2: pajak dari subtotal |
|---|---|---|
| Subtotal | Rp200.000 | Rp200.000 |
| Service charge 5% | Rp10.000 | Rp10.000 |
| Dasar pajak | Rp210.000 | Rp200.000 |
| Pajak 10% | Rp21.000 | Rp20.000 |
| Total dibayar | Rp231.000 | Rp230.000 |
Selisihnya terlihat kecil per transaksi, tetapi bisa menjadi besar jika dikalikan ribuan transaksi dalam setahun. Karena itu, pastikan pola yang Anda pakai sesuai ketentuan, lalu terapkan secara konsisten di semua nota.
Bagaimana menghitung service charge jika ada diskon?
Diskon membuat perhitungan sedikit lebih panjang. Berikut contoh fiktif dengan diskon 10% untuk seluruh pesanan, service charge 5% dihitung setelah diskon, dan pajak 10% memakai pola 1.
| Langkah | Perhitungan | Hasil |
|---|---|---|
| Subtotal menu | Rp200.000 | |
| Diskon 10% | Rp200.000 × 10% | −Rp20.000 |
| Subtotal setelah diskon | Rp200.000 − Rp20.000 | Rp180.000 |
| Service charge 5% | Rp180.000 × 5% | Rp9.000 |
| Dasar pajak | Rp180.000 + Rp9.000 | Rp189.000 |
| Pajak 10% | Rp189.000 × 10% | Rp18.900 |
| Total dibayar | Rp189.000 + Rp18.900 | Rp207.900 |
Jika Anda memilih menghitung service charge sebelum diskon, hasil akhirnya akan berbeda. Yang penting, pembeli bisa membaca urutannya dengan jelas di nota, dan aturan yang sama dipakai untuk semua transaksi.
Bagaimana memberi tahu pembeli tentang service charge?
Pembeli umumnya tidak keberatan dengan service charge jika mereka tahu sejak awal. Masalah muncul ketika biaya ini baru terlihat saat membayar. Berikut beberapa cara menyampaikannya dengan jelas.
- Tulis di menu. Cantumkan kalimat singkat di bagian bawah setiap halaman menu, misalnya: "Harga belum termasuk service charge 5% dan pajak sesuai ketentuan daerah." Angka 5% hanya contoh.
- Pasang di area kasir atau pintu masuk. Papan kecil di kasir membantu pembeli yang tidak membaca menu dengan teliti.
- Sampaikan saat mencatat pesanan. Untuk restoran dengan pelayan, pelayan bisa menyebutkannya saat pembeli pertama kali memesan, terutama untuk rombongan besar.
- Tampilkan sebagai baris terpisah di nota. Jangan menggabungkan service charge dengan harga menu. Pembeli harus bisa melihat berapa yang mereka bayar untuk layanan.
- Konsisten di semua kanal. Jika Anda juga menerima pesanan lewat telepon atau pesan, sampaikan aturan service charge yang sama.
Transparansi seperti ini juga melindungi usaha Anda. Jika ada pembeli yang mempertanyakan tagihan, Anda bisa menunjukkan bahwa informasi tersebut sudah tersedia sebelum mereka memesan.
Seperti apa contoh nota dengan service charge dan pajak?
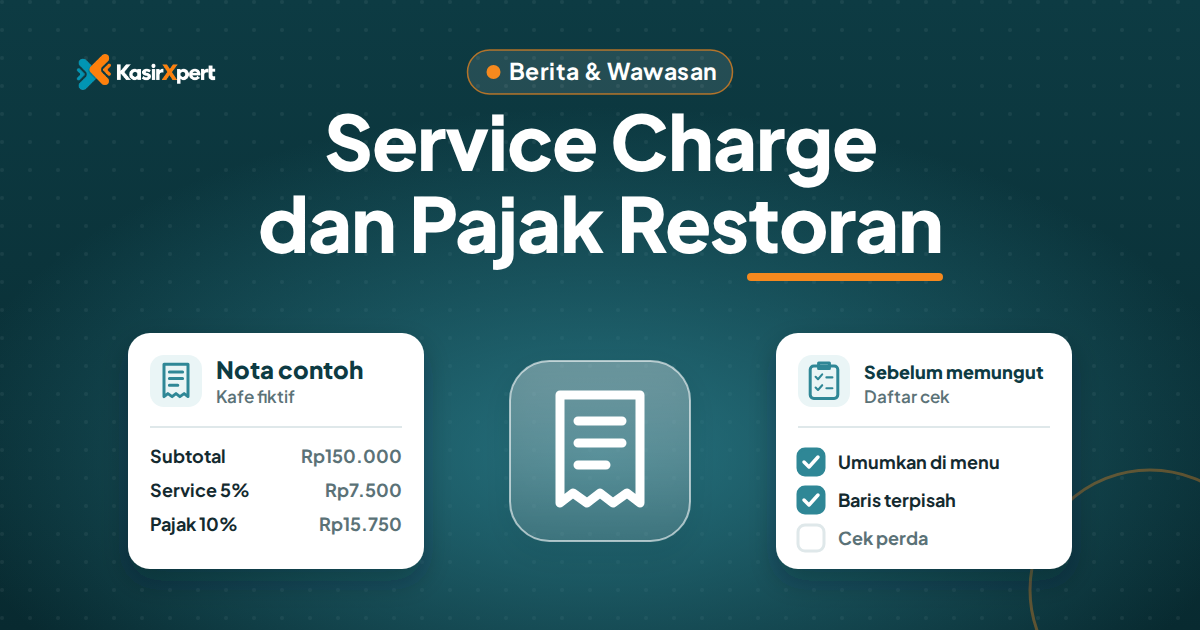
Berikut contoh fiktif susunan nota kafe yang memungut service charge 5% dan mencantumkan pajak 10% dengan pola 1. Angka dan nama menu hanya contoh.
| Rincian | Jumlah | Harga | Total |
|---|---|---|---|
| Kopi susu | 2 | Rp25.000 | Rp50.000 |
| Nasi goreng | 2 | Rp35.000 | Rp70.000 |
| Roti bakar | 1 | Rp30.000 | Rp30.000 |
| Subtotal | Rp150.000 | ||
| Service charge 5% | Rp7.500 | ||
| Pajak 10% | Rp15.750 | ||
| Total | Rp173.250 |
Dari contoh ini, pembeli bisa melihat dengan jelas berapa harga menu, berapa biaya layanan, dan berapa pajak yang dipungut. Jika usaha Anda memakai pembulatan, cantumkan juga baris pembulatan agar total tetap bisa ditelusuri.
Bagaimana service charge memengaruhi harga yang dilihat pembeli?
Pembeli biasanya membandingkan harga menu, bukan total di nota. Karena itu, service charge dan pajak bisa membuat harga akhir terasa lebih mahal dari perkiraan, meskipun harga menu Anda bersaing.
Ambil contoh fiktif dua kafe yang menjual kopi susu:
- Kafe A menulis harga Rp25.000, lalu menambahkan service charge 5% dan pajak 10% di nota. Dengan pola 1, pembeli membayar sekitar Rp28.875 per gelas.
- Kafe B menulis harga Rp28.000 dan tidak memungut service charge, lalu menambahkan pajak 10%. Pembeli membayar Rp30.800 per gelas.
Sekilas Kafe A terlihat lebih murah di menu, dan memang tetap lebih murah di nota. Namun jika pembeli tidak tahu ada service charge, mereka bisa merasa "kaget" saat membayar. Sebaliknya, Kafe B menampilkan harga yang lebih tinggi di menu, tetapi nota lebih mudah dipahami.
Tidak ada pilihan yang selalu benar. Yang penting, Anda memahami bagaimana pembeli membaca harga di usaha Anda, lalu memilih cara yang paling jelas bagi mereka. Jika Anda ragu, uji coba selama beberapa minggu dan perhatikan tanggapan pembeli serta perubahan penjualan.
Apakah usaha Anda perlu memungut service charge?
Memungut service charge bukan kewajiban bagi kebanyakan usaha makanan dan minuman. Keputusannya sebaiknya didasarkan pada jenis layanan, harapan pembeli, dan cara Anda ingin mengelola pendapatan. Tabel berikut bisa menjadi bahan pertimbangan.
| Jenis usaha | Layanan yang umum | Pertimbangan service charge |
|---|---|---|
| Warung makan dan kedai | Pembeli memesan di kasir, mengambil sendiri | Umumnya tidak memungut; harga menu sudah mencakup layanan |
| Kafe dengan pesan di kasir | Pesan dan bayar di kasir, makanan diantar ke meja | Bisa memungut atau tidak; jika memungut, umumkan dengan jelas |
| Restoran dengan pelayanan di meja | Pelayan mencatat pesanan dan melayani di meja | Lebih sering memungut, sebagai imbalan pelayanan |
| Restoran di hotel | Pelayanan penuh | Perhatikan ketentuan uang servis di Permenaker 7/2016 |
| Katering dan pesanan acara | Antar, tata, dan layani di lokasi | Sering dihitung sebagai biaya jasa terpisah dalam penawaran |
Beberapa pertanyaan yang membantu Anda memutuskan:
- Apakah pembeli Anda terbiasa dengan service charge? Di area tertentu, pembeli mungkin merasa keberatan jika warung sederhana memungut service charge.
- Apakah layanan Anda memang lebih dari sekadar menyerahkan pesanan? Service charge lebih mudah diterima jika ada pelayanan di meja.
- Apakah lebih sederhana memasukkan biaya layanan ke harga menu? Sebagian usaha memilih menaikkan harga menu sedikit agar nota lebih sederhana.
- Bagaimana dana service charge akan dipakai? Jika dibagikan kepada karyawan, tentukan aturan pembagiannya sejak awal dan catat dengan rapi.
Baca juga: Bingung Cara Menghitung Laba Bersih? Ini Rumusnya!
Bagaimana mengelola dana service charge untuk karyawan?
Banyak usaha yang memungut service charge memakai dananya untuk menambah penghasilan karyawan. Untuk usaha hotel dan restoran di hotel, pembagiannya mengikuti Permenaker Nomor 7 Tahun 2016. Untuk usaha lain, aturan pembagian ditentukan sendiri oleh usaha, dan sebaiknya ditulis dengan jelas sejak awal.
Beberapa hal yang perlu ditentukan:
- Siapa yang berhak. Apakah semua karyawan, atau hanya yang bertugas melayani pembeli? Tuliskan kriteria yang jelas.
- Cara membagi. Pilihan yang umum adalah dibagi rata, dibagi berdasarkan hari kerja, atau kombinasi keduanya.
- Periode pembagian. Misalnya setiap minggu atau setiap bulan, setelah dana terkumpul.
- Potongan untuk keperluan lain. Jika sebagian dana dipakai untuk mengganti barang pecah atau rusak, sebutkan besarnya sejak awal.
- Pencatatan. Catat total service charge yang terkumpul, jumlah yang dibagikan, dan siapa yang menerima di setiap periode.
Aturan yang tertulis dan diketahui semua karyawan mencegah kecurigaan dan perselisihan. Simpan juga catatan pembagian bersama laporan penjualan, sehingga total service charge di laporan kasir bisa dicocokkan dengan jumlah yang dibagikan.
Bagaimana menyikapi pembeli yang keberatan dengan service charge?
Sesekali, ada pembeli yang keberatan membayar service charge, misalnya karena merasa tidak dilayani di meja atau tidak membaca informasi di menu. Cara Anda menanggapi situasi ini berpengaruh besar pada kesan pembeli terhadap usaha.
Beberapa langkah yang bisa diterapkan:
- Dengarkan dulu alasannya. Bisa jadi pembeli memang tidak melihat informasi service charge, atau ada layanan yang kurang memuaskan.
- Tunjukkan informasinya dengan sopan. Arahkan ke tulisan di menu atau papan di kasir. Jika informasinya memang tidak terlihat jelas, jadikan masukan untuk perbaikan.
- Siapkan kebijakan yang jelas untuk staf. Tentukan apakah kasir boleh menghapus service charge dalam situasi tertentu, dan siapa yang berwenang menyetujuinya.
- Catat setiap pengecualian. Jika service charge dihapus untuk satu transaksi, catat alasannya agar laporan tetap bisa dicocokkan.
- Evaluasi secara berkala. Jika keberatan sering muncul, mungkin cara penyampaiannya perlu diperbaiki, atau service charge kurang cocok dengan jenis layanan Anda.
Pembeli yang merasa diperlakukan dengan adil biasanya tetap kembali, bahkan jika mereka sempat keberatan.
Bagaimana mencatat service charge dan pajak dengan rapi?
Service charge dan pajak harus dicatat terpisah dari pendapatan penjualan menu. Jika tercampur, Anda akan kesulitan mengetahui pendapatan sebenarnya dan jumlah pajak yang harus disetor.
Beberapa kebiasaan yang membantu:
- Pisahkan tiga angka di setiap laporan. Penjualan menu, service charge, dan pajak dicatat sebagai angka yang berbeda.
- Siapkan rekening atau catatan khusus untuk pajak. Pajak yang dipungut dari pembeli bukan uang usaha. Menyisihkannya sejak awal mencegah dana tersebut terpakai untuk keperluan lain.
- Catat penggunaan dana service charge. Jika dibagikan kepada karyawan, simpan catatan pembagiannya setiap periode.
- Cocokkan dengan laporan kasir. Pastikan total service charge dan pajak di laporan sama dengan jumlah di nota-nota yang terbit.
- Simpan nota dan laporan. Arsip yang rapi memudahkan saat Anda menyusun laporan pajak daerah atau menjawab pertanyaan pembeli.
Bagaimana mengatur service charge dan pajak di aplikasi kasir?
Menghitung service charge dan pajak secara manual di setiap nota memakan waktu dan rawan salah, terutama saat ada diskon atau pembayaran split dengan beberapa metode. Aplikasi kasir menghitungnya otomatis sesuai pengaturan, sehingga setiap nota konsisten.
Di KasirXpert, pengaturan pajak dan service charge tersedia di semua paket. Setelah diatur, keduanya tercantum di nota sesuai pengaturan usaha Anda. Beberapa fitur lain yang relevan untuk usaha makanan dan minuman:
- Jenis pesanan (makan di tempat, bungkus, delivery) dan catatan pesanan tersedia di semua paket.
- Cetak struk ukuran 58 mm atau 80 mm lewat Bluetooth, USB, atau LAN, di semua paket.
- Pembayaran tunai, QRIS statis, debit atau kartu, transfer, dan split tercatat di satu tempat.
- Diskon per item atau per nota dan open bill untuk menyimpan pesanan antar tablet tersedia mulai paket Basic.
- Nota WhatsApp dan nota online 90 hari tersedia mulai paket Basic, sehingga pembeli tetap bisa melihat rincian service charge dan pajak tanpa kertas.
Penjelasan lengkap fitur kasir ada di halaman fitur kasir KasirXpert. Untuk melihat penerapannya di usaha kuliner, kunjungi halaman solusi kasir kafe dan resto atau solusi kasir warung makan.
Meskipun aplikasi membantu menghitung, keputusan soal besaran service charge, tarif pajak, dan urutan perhitungannya tetap menjadi tanggung jawab usaha. Pastikan pengaturan di aplikasi sesuai dengan kebijakan usaha dan peraturan daerah yang berlaku.
Kesalahan apa yang sering terjadi soal service charge dan pajak?
Hindari kesalahan berikut agar nota dan pencatatan usaha tetap benar.
- Menyebut pajak makanan di restoran sebagai PPN. Menurut DJP, makanan dan minuman di restoran dikenai PBJT, bukan PPN.
- Menganggap service charge wajib. Bagi kebanyakan usaha makanan dan minuman, service charge adalah pilihan, bukan kewajiban.
- Tidak mengumumkan service charge di awal. Pembeli yang baru mengetahui adanya service charge saat membayar cenderung merasa dirugikan.
- Memakai tarif pajak tanpa memeriksa peraturan daerah. Tarif dan ketentuan PBJT ditetapkan oleh daerah, jadi jangan hanya mengikuti usaha lain.
- Urutan perhitungan berubah-ubah. Nota yang dihitung dengan cara berbeda setiap kali membuat pembeli dan laporan bingung.
- Mencampur pajak dengan pendapatan usaha. Pajak yang dipungut harus disetor, jadi catat dan simpan terpisah.
- Tidak mencatat penggunaan dana service charge. Tanpa catatan, sulit menjelaskan kepada karyawan atau pemeriksa ke mana dana tersebut digunakan.
Kesimpulan
Service charge adalah biaya layanan yang ditetapkan oleh usaha, biasanya berupa persentase dari tagihan, dan tidak wajib dipungut oleh semua usaha makanan dan minuman. Untuk usaha hotel dan restoran di hotel, uang servis diatur dalam Permenaker Nomor 7 Tahun 2016.
Service charge berbeda dengan pajak restoran. Sejak UU Nomor 1 Tahun 2022, pajak atas makanan dan minuman di restoran termasuk dalam PBJT, dengan tarif paling tinggi 10% yang ditetapkan lewat peraturan daerah, dan menurut DJP tidak dikenai PPN.
Jika Anda memutuskan memungut service charge, umumkan besarnya dengan jelas, tentukan urutan perhitungan bersama pajak sesuai ketentuan daerah, terapkan secara konsisten di semua nota, dan catat service charge serta pajak terpisah dari penjualan menu. Untuk kepastian tarif dan kewajiban pajak di daerah Anda, selalu rujuk peraturan daerah setempat atau kantor pajak daerah.
Pertanyaan umum
Service charge adalah apa?
Service charge adalah biaya layanan yang ditambahkan usaha pada tagihan, biasanya berupa persentase dari total belanja. Biaya ini ditetapkan oleh usaha itu sendiri, bukan oleh pemerintah, dan berbeda dengan pajak.
Apakah service charge sama dengan pajak restoran?
Tidak. Pajak atas makanan dan minuman di restoran adalah pajak daerah yang kini disebut PBJT, dengan tarif paling tinggi 10% yang ditetapkan lewat peraturan daerah. Service charge adalah biaya layanan yang ditetapkan oleh usaha.
Apakah semua restoran wajib memungut service charge?
Tidak ada kewajiban umum bagi restoran untuk memungut service charge. Banyak usaha makanan dan minuman memilih tidak memungutnya. Untuk usaha hotel dan restoran di hotel, ada Permenaker Nomor 7 Tahun 2016 yang mengatur uang servis.
Apakah makanan di restoran dikenai PPN?
Menurut Direktorat Jenderal Pajak, makanan dan minuman yang disajikan di restoran tidak dikenai PPN, melainkan pajak daerah berupa PBJT.
Apakah KasirXpert bisa menambahkan service charge di nota?
Bisa. Pengaturan pajak dan service charge tersedia di semua paket KasirXpert, sehingga keduanya tercantum di nota sesuai pengaturan usaha Anda.
Kasir cepat di HP, tablet, atau laptop. Coba semua fitur gratis 14 hari, tanpa kartu kredit, lalu pilih paket yang pas.
Tim yang membangun KasirXpert dan mendampingi pemilik usaha memakainya. Menulis panduan fitur, pembaruan aplikasi, dan kabar terbaru KasirXpert.
Lihat semua 32 artikel