Banyak pemilik usaha kecil tahu berapa omzet hari ini, tetapi tidak yakin berapa untungnya bulan ini. Uang di laci terlihat banyak, rekening bertambah, tetapi di akhir bulan sewa, gaji, dan tagihan pemasok ikut menghabiskan sebagian besar uang itu. Pertanyaan sederhana "usaha saya sebenarnya untung berapa?" sering tidak punya jawaban pasti.
Laporan laba rugi adalah alat untuk menjawab pertanyaan itu. Laporan ini tidak harus rumit atau dibuat oleh akuntan. Dalam bentuk paling sederhana, isinya hanya pendapatan, biaya, dan selisih keduanya dalam satu periode.
Artikel ini membahas apa itu laporan laba rugi, komponennya, beda format single step dan multiple step, langkah membuatnya, beberapa contoh untuk usaha dagang, kafe, dan jasa, cara membacanya, serta kesalahan yang paling sering terjadi.
Jawaban singkatnya: laporan laba rugi sederhana adalah ringkasan pendapatan dan beban usaha dalam satu periode, misalnya satu bulan. Rumus dasarnya adalah pendapatan dikurangi harga pokok penjualan (HPP) untuk mendapat laba kotor, lalu dikurangi beban operasional untuk mendapat laba usaha. Untuk UMKM, laporan bulanan dengan format multiple step biasanya paling berguna karena menunjukkan di tahap mana keuntungan berkurang.
Apa itu laporan laba rugi?
Laporan laba rugi adalah laporan keuangan yang menunjukkan kinerja usaha selama periode tertentu. Laporan ini menjawab satu pertanyaan utama: setelah semua biaya dibayar, apakah usaha menghasilkan untung atau justru rugi?
Periode laporan bisa harian, mingguan, bulanan, atau tahunan. Untuk usaha kecil, periode bulanan paling praktis karena cukup panjang untuk mencakup biaya rutin seperti sewa dan gaji, tetapi cukup pendek untuk segera bertindak bila ada masalah.
Laporan laba rugi berbeda dari dua laporan keuangan lain yang sering disebut bersamaan. Neraca atau laporan posisi keuangan menunjukkan apa yang dimiliki dan apa yang menjadi kewajiban usaha pada satu tanggal. Laporan arus kas menunjukkan uang yang benar-benar masuk dan keluar. Laporan laba rugi fokus pada pendapatan dan beban, bukan pada posisi uang.
Apa saja komponen laporan laba rugi sederhana?
Walaupun bentuknya bisa berbeda-beda, laporan laba rugi usaha kecil umumnya berisi komponen berikut.
| Komponen | Isi | Contoh |
|---|---|---|
| Pendapatan penjualan | Seluruh hasil penjualan barang atau jasa | Penjualan di toko, pesanan online |
| Potongan dan retur | Diskon yang diberikan dan barang yang dikembalikan | Diskon promo, retur barang rusak |
| Harga pokok penjualan (HPP) | Modal langsung untuk barang atau jasa yang terjual | Harga beli barang, bahan baku |
| Laba kotor | Pendapatan bersih dikurangi HPP | Sisa sebelum biaya operasional |
| Beban operasional | Biaya menjalankan usaha | Sewa, gaji, listrik, pemasaran |
| Pendapatan dan beban lain | Di luar kegiatan utama usaha | Bunga bank, biaya administrasi bank |
| Laba sebelum pajak | Hasil akhir sebelum pajak penghasilan | Dasar menghitung pajak |
Tidak semua usaha punya setiap komponen. Usaha jasa, misalnya, sering tidak punya HPP dalam arti barang dagangan, tetapi tetap punya biaya langsung seperti bahan habis pakai.
Memahami HPP
HPP adalah komponen yang paling sering salah dihitung. Untuk usaha dagang, HPP bukan total belanja stok bulan ini, melainkan modal untuk barang yang benar-benar terjual. Rumus umumnya:
HPP = persediaan awal + pembelian − persediaan akhir
Misalnya persediaan awal bulan Rp8.000.000, pembelian selama bulan Rp20.000.000, dan persediaan akhir bulan Rp10.400.000. Maka HPP bulan itu adalah Rp8.000.000 + Rp20.000.000 − Rp10.400.000 = Rp17.600.000.
Baca juga: Bingung Cara Menghitung Laba Bersih? Ini Rumusnya!
Memahami beban operasional
Beban operasional adalah biaya yang muncul untuk menjalankan usaha, terlepas dari berapa banyak barang yang terjual. Contohnya sewa tempat, gaji karyawan, listrik dan air, internet, transportasi, pemasaran, dan perlengkapan toko.
Satu beban yang sering terlupa adalah penyusutan. Peralatan seperti mesin kopi, kulkas, atau etalase nilainya berkurang dari tahun ke tahun. Membagi harga peralatan ke beberapa tahun pemakaian membuat laba bulanan lebih mencerminkan kondisi sebenarnya.
Apa beda format single step dan multiple step?
Ada dua format yang umum dipakai untuk menyusun laporan laba rugi. Keduanya menghasilkan angka laba yang sama, tetapi cara penyajiannya berbeda.
Contoh berikut memakai angka fiktif dari Kopi Senja, kafe kecil, untuk bulan Oktober. Angka yang sama dipakai di kedua format agar perbedaannya mudah terlihat.
Format single step
Format single step menjumlahkan semua pendapatan dalam satu kelompok dan semua beban dalam kelompok lain, lalu mengurangkan keduanya sekaligus. Format ini sederhana dan cepat dibuat.
| Laporan Laba Rugi Kopi Senja, Oktober | Jumlah |
|---|---|
| Pendapatan | |
| Penjualan bersih | Rp44.000.000 |
| Pendapatan lain | Rp200.000 |
| Total pendapatan | Rp44.200.000 |
| Beban | |
| Harga pokok penjualan | Rp17.600.000 |
| Beban operasional | Rp18.100.000 |
| Beban lain | Rp100.000 |
| Total beban | Rp35.800.000 |
| Laba sebelum pajak | Rp8.400.000 |
Kelemahannya, format ini tidak menunjukkan laba kotor. Anda tahu hasil akhirnya, tetapi tidak langsung tahu apakah masalahnya ada di harga jual, modal bahan, atau biaya operasional.
Format multiple step
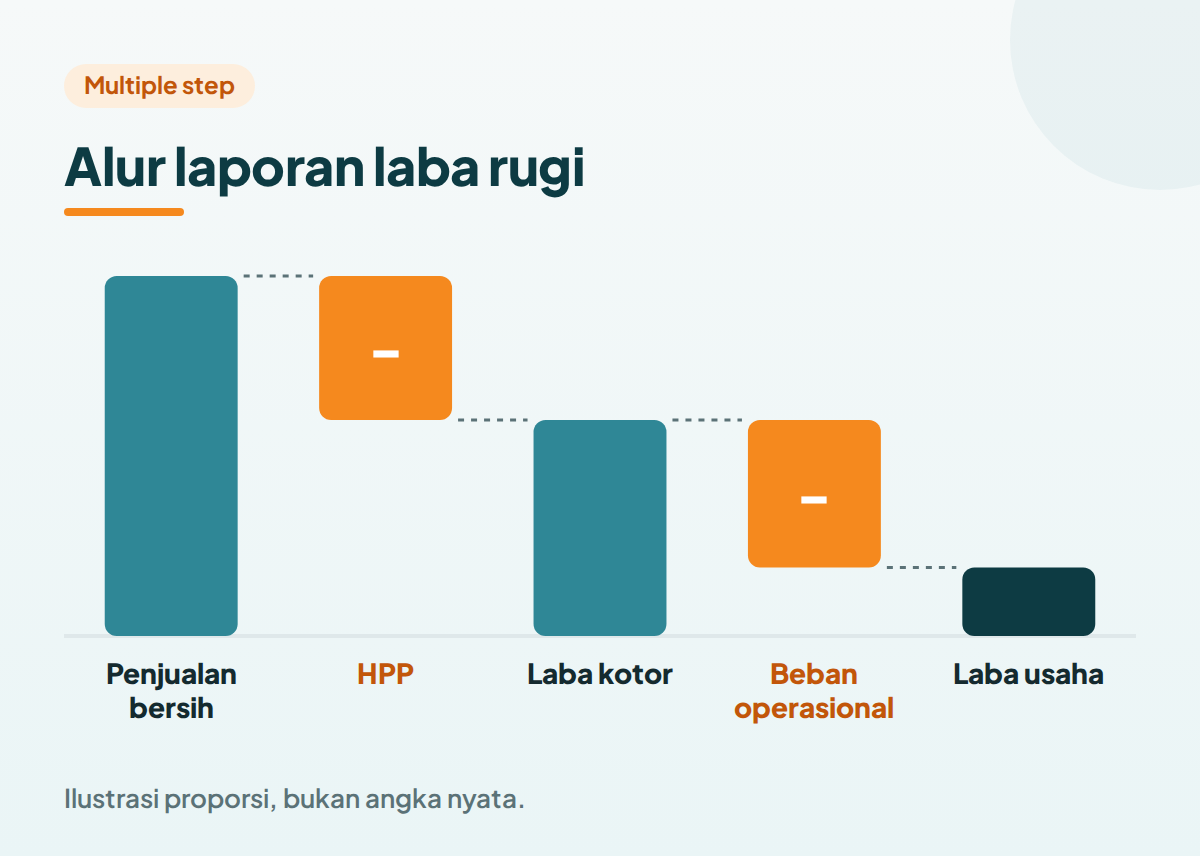
Format multiple step menghitung laba secara bertahap. Setiap tahap memberi informasi tambahan yang berguna untuk mengambil keputusan.
| Laporan Laba Rugi Kopi Senja, Oktober | Jumlah |
|---|---|
| Penjualan kotor | Rp45.000.000 |
| Potongan dan retur | (Rp1.000.000) |
| Penjualan bersih | Rp44.000.000 |
| Harga pokok penjualan | (Rp17.600.000) |
| Laba kotor | Rp26.400.000 |
| Sewa tempat | (Rp5.000.000) |
| Gaji karyawan | (Rp9.000.000) |
| Listrik dan air | (Rp1.500.000) |
| Internet dan langganan aplikasi | (Rp500.000) |
| Pemasaran | (Rp800.000) |
| Perlengkapan | (Rp700.000) |
| Penyusutan peralatan | (Rp600.000) |
| Laba usaha | Rp8.300.000 |
| Pendapatan lain | Rp200.000 |
| Beban lain (administrasi bank) | (Rp100.000) |
| Laba sebelum pajak | Rp8.400.000 |
Dari format ini terlihat bahwa laba kotor Kopi Senja cukup sehat, yaitu sekitar 60% dari penjualan bersih. Beban terbesar ada di gaji, disusul sewa. Bila suatu bulan laba turun, Anda bisa langsung melihat tahap mana yang berubah.
Pajak penghasilan dihitung dari laba atau omzet sesuai aturan perpajakan yang berlaku untuk usaha Anda. Karena ketentuannya bisa berbeda untuk setiap jenis usaha, cek aturan terbaru dari otoritas pajak atau konsultasikan dengan konsultan pajak.
Format mana yang sebaiknya dipakai?
Untuk usaha yang baru mulai mencatat, format single step sudah cukup untuk melihat untung atau rugi. Namun begitu Anda ingin memperbaiki kinerja, format multiple step jauh lebih berguna karena memisahkan masalah harga dan modal dari masalah biaya operasional.
| Aspek | Single step | Multiple step |
|---|---|---|
| Kemudahan membuat | Sangat mudah | Sedikit lebih rinci |
| Menunjukkan laba kotor | Tidak | Ya |
| Berguna untuk analisis | Terbatas | Lebih lengkap |
| Cocok untuk | Usaha sangat kecil, catatan awal | Usaha yang ingin memantau margin |
Bagaimana cara membuat laporan laba rugi sederhana?
Berikut langkah membuat laporan laba rugi untuk usaha kecil. Langkah ini bisa dikerjakan di buku, spreadsheet, atau aplikasi kasir.
1. Tentukan periode laporan
Pilih periode yang konsisten, misalnya setiap bulan dari tanggal 1 sampai akhir bulan. Periode yang konsisten memudahkan Anda membandingkan satu bulan dengan bulan lainnya.
2. Kumpulkan data penjualan
Jumlahkan seluruh penjualan dalam periode itu, termasuk penjualan tunai, non-tunai, dan pesanan online. Kurangi dengan diskon dan retur untuk mendapat penjualan bersih. Data ini paling mudah didapat bila setiap transaksi tercatat di kasir.
3. Hitung HPP
Untuk usaha dagang, gunakan rumus persediaan awal ditambah pembelian dikurangi persediaan akhir. Untuk usaha makanan dan minuman, HPP bisa dihitung dari modal bahan per porsi dikali jumlah porsi yang terjual. Hitung persediaan akhir dengan stock opname agar angkanya akurat.
4. Catat semua beban operasional
Kumpulkan seluruh pengeluaran usaha dalam periode itu: sewa, gaji, listrik, internet, transportasi, pemasaran, dan perlengkapan. Simpan nota setiap pengeluaran agar tidak ada yang terlewat dan bisa diperiksa kembali.
5. Pisahkan pengeluaran pribadi
Jangan masukkan belanja rumah tangga, cicilan pribadi, atau uang yang diambil pemilik untuk keperluan sendiri sebagai beban usaha. Pengeluaran pribadi yang tercampur membuat laba terlihat lebih kecil dari yang sebenarnya, atau sebaliknya membuat Anda tidak sadar usaha sedang merugi.
6. Susun laporannya
Masukkan angka ke format single step atau multiple step. Mulai dari penjualan bersih, kurangi HPP untuk mendapat laba kotor, lalu kurangi beban operasional untuk mendapat laba usaha.
7. Bandingkan dan ambil keputusan
Laporan laba rugi baru bermanfaat bila dibaca. Bandingkan dengan bulan sebelumnya, cari pos yang naik atau turun tajam, lalu tentukan langkah perbaikan.
Bagaimana contoh laporan laba rugi untuk jenis usaha lain?
Struktur laporan laba rugi sama untuk semua usaha, tetapi isi dan proporsi angkanya berbeda. Berikut tiga contoh fiktif lain sebagai pembanding.
Contoh usaha dagang: toko kelontong
Toko Berkah Jaya menjual kebutuhan pokok dengan margin tipis tetapi perputaran cepat. Berikut laporan laba rugi bulanannya.
| Laporan Laba Rugi Toko Berkah Jaya, Oktober | Jumlah |
|---|---|
| Penjualan bersih | Rp60.000.000 |
| Harga pokok penjualan | (Rp51.000.000) |
| Laba kotor | Rp9.000.000 |
| Sewa tempat | (Rp2.500.000) |
| Gaji karyawan | (Rp3.000.000) |
| Listrik dan air | (Rp600.000) |
| Transportasi belanja stok | (Rp400.000) |
| Lain-lain | (Rp300.000) |
| Laba usaha | Rp2.200.000 |
Laba kotornya hanya 15% dari penjualan, jauh di bawah kafe. Ini wajar untuk toko kelontong, tetapi artinya setiap kenaikan biaya operasional sangat terasa. Kenaikan sewa Rp1.000.000 saja sudah memangkas hampir separuh laba usaha.
Contoh usaha jasa: laundry kiloan
Laundry Wangi, laundry kiloan fiktif, tidak menjual barang dagangan. Biaya langsungnya berupa bahan habis pakai seperti deterjen, pewangi, dan plastik.
| Laporan Laba Rugi Laundry Wangi, Oktober | Jumlah |
|---|---|
| Pendapatan jasa | Rp18.000.000 |
| Deterjen, pewangi, dan plastik | (Rp2.200.000) |
| Laba kotor | Rp15.800.000 |
| Listrik dan air | (Rp2.200.000) |
| Gaji karyawan | (Rp5.000.000) |
| Sewa tempat | (Rp2.000.000) |
| Penyusutan mesin | (Rp700.000) |
| Laba usaha | Rp5.900.000 |
Pada usaha jasa, beban terbesar biasanya ada di tenaga kerja dan utilitas. Karena itu, efisiensi jadwal kerja dan pemakaian listrik dan air sangat menentukan laba.
Contoh usaha campuran jasa dan barang: bengkel motor
Bengkel Maju Motor, bengkel fiktif, punya dua sumber pendapatan sekaligus: jasa servis dan penjualan suku cadang. Usaha seperti ini sebaiknya memisahkan keduanya di laporan, karena marginnya sangat berbeda. Jasa servis hampir tidak punya HPP barang, sedangkan suku cadang punya modal beli yang cukup besar.
| Laporan Laba Rugi Bengkel Maju Motor, Oktober | Jumlah |
|---|---|
| Pendapatan jasa servis | Rp20.000.000 |
| Penjualan suku cadang | Rp30.000.000 |
| Total pendapatan | Rp50.000.000 |
| HPP suku cadang | (Rp22.500.000) |
| Laba kotor | Rp27.500.000 |
| Komisi mekanik | (Rp6.000.000) |
| Gaji admin | (Rp3.000.000) |
| Sewa tempat | (Rp3.500.000) |
| Listrik dan air | (Rp800.000) |
| Bahan habis pakai | (Rp700.000) |
| Penyusutan peralatan | (Rp500.000) |
| Laba usaha | Rp13.000.000 |
Dari laporan ini terlihat bahwa penjualan suku cadang menyumbang Rp30.000.000, tetapi laba kotornya hanya Rp7.500.000 atau 25%. Sebaliknya, jasa servis Rp20.000.000 hampir seluruhnya menjadi laba kotor, walaupun kemudian dipotong komisi mekanik. Pemilik yang membaca laporan seperti ini bisa memutuskan dengan lebih jernih, misalnya apakah perlu menambah mekanik agar kapasitas servis naik, atau cukup memperbanyak stok suku cadang yang paling laku.
Pola yang sama berlaku untuk usaha lain yang menjual jasa sekaligus barang, seperti salon yang menjual produk perawatan atau laundry yang menjual deterjen. Pisahkan pendapatan dan HPP untuk setiap kelompok, lalu lihat kelompok mana yang benar-benar menopang laba.
Bagaimana cara membaca laporan laba rugi?
Angka laba saja belum cukup. Untuk memahami kesehatan usaha, ubah angka menjadi persentase dari penjualan bersih, lalu bandingkan antarperiode.
| Ukuran | Rumus | Kopi Senja, Oktober |
|---|---|---|
| Margin laba kotor | Laba kotor ÷ penjualan bersih | Rp26.400.000 ÷ Rp44.000.000 = 60% |
| Margin laba usaha | Laba usaha ÷ penjualan bersih | Rp8.300.000 ÷ Rp44.000.000 = 18,9% |
| Porsi gaji | Gaji ÷ penjualan bersih | Rp9.000.000 ÷ Rp44.000.000 = 20,5% |
| Porsi sewa | Sewa ÷ penjualan bersih | Rp5.000.000 ÷ Rp44.000.000 = 11,4% |
Beberapa pola yang perlu diwaspadai saat membaca laporan:
- Penjualan naik, laba kotor tidak ikut naik. Kemungkinan modal bahan naik atau diskon terlalu banyak.
- Laba kotor stabil, laba usaha turun. Biaya operasional bertambah lebih cepat daripada penjualan.
- Satu pos beban melonjak tiba-tiba. Periksa apakah ada pengeluaran tidak rutin atau pencatatan yang salah.
- Laba bagus, tetapi kas seret. Lihat pembelian stok besar, piutang pelanggan, atau pengambilan pribadi pemilik.
Bagaimana memakai laporan laba rugi untuk mengambil keputusan?
Laporan laba rugi paling berguna ketika dipakai untuk menjawab pertanyaan nyata. Berikut tiga situasi yang sering dihadapi pemilik usaha kecil, beserta cara laporan ini membantu.
Apakah harga jual perlu dinaikkan?
Perhatikan margin laba kotor dari bulan ke bulan. Bila margin Kopi Senja turun dari 60% menjadi 54% padahal harga menu tidak berubah, kemungkinan besar harga bahan naik. Dalam kondisi ini, menyesuaikan harga jual atau mencari pemasok lain lebih tepat daripada sekadar menambah promosi.
Apakah sanggup menambah karyawan?
Hitung berapa tambahan laba kotor yang dibutuhkan untuk menutup gaji karyawan baru. Misalnya gaji tambahan Rp3.000.000 per bulan dengan margin laba kotor 60%, maka penjualan perlu naik sekitar Rp5.000.000 per bulan hanya agar laba usaha tidak turun. Bila tambahan karyawan diperkirakan bisa melayani lebih banyak pelanggan di jam ramai, angka ini menjadi target yang jelas.
Apakah cabang atau produk baru layak dipertahankan?
Buat laporan laba rugi terpisah untuk cabang atau lini produk baru selama beberapa bulan. Bila setelah tiga sampai enam bulan laba usahanya masih negatif dan tidak membaik, itu sinyal untuk mengevaluasi ulang. Keputusan yang didasarkan pada angka biasanya lebih tenang daripada keputusan yang didasarkan pada perasaan.
Kesalahan apa yang sering terjadi saat membuat laporan laba rugi?
Laporan laba rugi yang salah bisa lebih berbahaya daripada tidak punya laporan sama sekali, karena memberi rasa aman yang keliru. Berikut kesalahan yang paling sering terjadi di usaha kecil.
- Mencampur uang pribadi dan uang usaha. Pengeluaran rumah tangga tercatat sebagai beban usaha, atau sebaliknya.
- Menganggap seluruh belanja stok sebagai HPP. Padahal stok yang belum terjual masih menjadi persediaan, bukan beban bulan ini.
- Lupa mencatat beban kecil. Parkir, ongkos kirim, dan perlengkapan kecil terlihat sepele, tetapi bisa bernilai besar bila dijumlahkan.
- Tidak memasukkan penyusutan. Laba terlihat lebih besar, lalu Anda kaget saat harus mengganti peralatan.
- Menyamakan laba dengan uang di kas. Laba adalah hasil hitungan, sedangkan kas adalah uang yang benar-benar tersedia.
- Periode tidak konsisten. Kadang dihitung dari tanggal 1, kadang dari tanggal 15, sehingga perbandingan antarbulan menjadi tidak berarti.
Baca juga: 8 Kesalahan Fatal dalam Membuat Laporan Keuangan, Wajib Tahu!
Apa beda laporan laba rugi dan laporan arus kas?
Pertanyaan yang paling sering muncul setelah pemilik usaha mulai membuat laporan laba rugi adalah ini: kalau laporannya bilang untung, kenapa uang di rekening tidak bertambah sebanyak itu? Jawabannya ada pada perbedaan antara laba dan kas.
Laporan laba rugi mencatat pendapatan dan beban saat terjadi, bukan saat uangnya berpindah tangan. Laporan arus kas mencatat uang yang benar-benar masuk dan keluar. Ada beberapa hal yang memengaruhi kas tetapi tidak muncul sebagai beban di laporan laba rugi, dan sebaliknya.
Mari kembali ke Kopi Senja. Laporan laba rugi bulan Oktober menunjukkan laba sebelum pajak Rp8.400.000. Namun selama bulan itu, pemilik juga melakukan beberapa hal berikut:
- Menambah stok bahan. Persediaan naik dari Rp8.000.000 menjadi Rp10.400.000. Uang Rp2.400.000 keluar untuk stok yang belum terjual, sehingga belum menjadi beban.
- Membeli grinder kopi baru seharga Rp3.000.000. Pembelian peralatan tidak langsung menjadi beban. Nilainya disusutkan sedikit demi sedikit selama beberapa tahun.
- Membayar cicilan pokok pinjaman Rp1.000.000. Cicilan pokok mengurangi utang, bukan beban usaha.
- Mengambil Rp2.000.000 untuk keperluan pribadi. Pengambilan pemilik mengurangi kas, tetapi bukan biaya usaha.
Di sisi lain, penyusutan peralatan Rp600.000 tercatat sebagai beban di laporan laba rugi, padahal tidak ada uang yang keluar bulan itu. Bila semua dihitung, kas Kopi Senja hanya bertambah sekitar Rp8.400.000 + Rp600.000 − Rp2.400.000 − Rp3.000.000 − Rp1.000.000 − Rp2.000.000 = Rp600.000.
Kedua laporan tidak saling bertentangan. Laporan laba rugi menjawab apakah usaha menghasilkan untung, sedangkan arus kas menjawab apakah uangnya cukup untuk membayar kewajiban. Usaha kecil yang sehat perlu memperhatikan keduanya. Laba yang bagus tetapi kas terus menipis adalah tanda untuk meninjau pembelian stok, peralatan, cicilan, dan pengambilan pribadi.
Bagaimana menyusun laporan tahunan dari laporan bulanan?
Laporan bulanan berguna untuk memantau kinerja, tetapi beberapa keperluan membutuhkan gambaran satu tahun penuh. Contohnya saat mengajukan pinjaman, mengevaluasi rencana membuka cabang, atau sekadar menilai apakah tahun ini lebih baik dari tahun lalu.
Cara paling sederhana adalah menjumlahkan setiap pos dari dua belas laporan bulanan. Penjualan bersih setahun adalah jumlah penjualan bersih setiap bulan, begitu pula HPP dan setiap beban operasional. Karena itu, penting sekali memakai nama pos yang sama dan periode yang konsisten sejak bulan pertama.
Ada beberapa hal yang perlu diperhatikan saat menyusun laporan tahunan. Pertama, periksa apakah ada beban tahunan yang dibayar sekaligus, misalnya sewa tempat yang dibayar di awal tahun. Beban seperti ini sebaiknya dibagi rata ke setiap bulan agar laporan bulanan tidak naik turun secara tajam. Kedua, hitung persediaan akhir tahun dengan stock opname yang teliti, karena angka ini memengaruhi HPP setahun.
Setelah laporan tahunan tersusun, bandingkan setiap bulan dalam satu tabel. Pola musiman akan terlihat dengan jelas, misalnya penjualan yang naik menjelang hari raya atau turun di musim hujan. Informasi ini sangat membantu untuk merencanakan stok, jadwal karyawan, dan promosi di tahun berikutnya.
Apa yang perlu disiapkan sebelum menutup buku setiap bulan?
Menutup buku berarti memastikan semua transaksi dalam satu bulan sudah tercatat sebelum laporan laba rugi disusun. Kebiasaan ini membuat laporan lebih akurat dan pekerjaan di bulan berikutnya lebih ringan.
Berikut daftar periksa sederhana yang bisa Anda jalankan di hari terakhir atau hari pertama setiap bulan:
- Pastikan semua penjualan sudah tercatat. Cocokkan total penjualan di kasir dengan uang yang masuk ke laci dan rekening, termasuk pembayaran non-tunai.
- Kumpulkan semua nota pengeluaran. Periksa apakah ada belanja kecil yang belum dicatat, seperti parkir, ongkos kirim, atau perlengkapan kebersihan.
- Lakukan stock opname. Hitung persediaan akhir yang sebenarnya, lalu cocokkan dengan catatan stok.
- Catat beban yang belum dibayar. Tagihan listrik atau gaji yang dibayar awal bulan berikutnya tetap merupakan beban bulan ini.
- Pisahkan pengambilan pribadi. Catat uang yang diambil pemilik secara terpisah agar tidak tercampur dengan beban usaha.
- Simpan laporan dengan nama yang konsisten. Misalnya "Laba Rugi 2026-10", agar mudah dibandingkan di kemudian hari.
Proses ini mungkin memakan waktu satu sampai dua jam di bulan-bulan pertama. Setelah menjadi kebiasaan, waktunya akan jauh lebih singkat, terutama bila penjualan dan pengeluaran sudah tercatat rapi setiap hari.
Apa hubungan laporan laba rugi dengan SAK EMKM?
Ikatan Akuntan Indonesia (IAI) menerbitkan SAK EMKM, yaitu Standar Akuntansi Keuangan Entitas Mikro, Kecil, dan Menengah. Menurut IAI, standar ini berdiri sendiri, lebih sederhana daripada standar lainnya, dan berlaku efektif sejak 1 Januari 2018. Dasar pengukurannya memakai biaya historis, yaitu nilai saat aset diperoleh.
IAI juga menekankan bahwa usaha yang memakai SAK EMKM harus bisa memisahkan kekayaan pribadi pemilik dari kekayaan dan hasil usahanya. Prinsip ini sejalan dengan kesalahan nomor satu di atas. Bila Anda membutuhkan laporan keuangan formal, misalnya untuk pengajuan pinjaman, konsultasikan penyusunannya dengan akuntan agar sesuai standar.
Bagaimana membuat laporan laba rugi dengan aplikasi kasir?
Menyusun laporan laba rugi secara manual memakan waktu, terutama saat mengumpulkan data penjualan dan pengeluaran. Aplikasi kasir membantu karena data penjualan sudah tercatat otomatis setiap transaksi.
Data penjualan dari kasir
Di KasirXpert, setiap transaksi tercatat di kasir, termasuk metode bayarnya. Di Beranda, Anda bisa melihat penjualan hari ini dibanding kemarin, grafik 7 hari, dan produk terlaris di semua paket.
Pengeluaran dengan foto nota
Pengeluaran usaha bisa dicatat lengkap dengan foto nota. Dengan begitu, beban operasional terkumpul di satu tempat dan tidak perlu dicari dari tumpukan kertas di akhir bulan.
Laba rugi sederhana dan perbandingan periode
Mulai paket Basic, Pusat Laporan memungkinkan Anda melihat laba rugi sederhana, membandingkan periode, dan mengekspor data ke CSV atau XLSX untuk diolah lebih lanjut. Paket Basic seharga Rp49.000 per bulan. Penjelasan lengkapnya ada di halaman fitur laporan.
HPP dan laba kotor per menu
Untuk kafe dan usaha makanan, mulai paket Pro tersedia bahan baku dan resep per gram, ml, atau pcs. Aplikasi menghitung HPP dan laba kotor per menu, sehingga Anda tahu menu mana yang paling menyumbang laba. Paket Pro seharga Rp99.000 per bulan.
Bila saat ini Anda masih menyusun laporan di spreadsheet, perbandingan antara spreadsheet dan aplikasi kasir bisa Anda lihat di halaman Excel vs aplikasi kasir. Rincian semua paket ada di halaman harga.
Kesimpulan
Laporan laba rugi sederhana adalah cara paling langsung untuk mengetahui apakah usaha benar-benar menghasilkan untung. Isinya cukup pendapatan, HPP, dan beban operasional dalam satu periode, disusun dalam format single step untuk awal atau multiple step untuk analisis yang lebih tajam.
Mulailah dengan periode bulanan yang konsisten, pisahkan uang pribadi dari uang usaha, dan hitung HPP dari barang yang benar-benar terjual. Setelah laporan tersusun, baca persentasenya dan bandingkan dengan bulan sebelumnya. Dari situlah Anda tahu apakah perlu menyesuaikan harga, menekan biaya, atau justru menambah stok produk yang paling menguntungkan.
Pertanyaan umum
Apa itu laporan laba rugi sederhana?
Laporan laba rugi sederhana adalah laporan yang membandingkan pendapatan dengan seluruh beban usaha dalam satu periode, misalnya satu bulan. Hasilnya menunjukkan apakah usaha untung atau rugi dalam periode tersebut.
Apa beda format single step dan multiple step?
Single step menjumlahkan semua pendapatan lalu mengurangkan semua beban sekaligus. Multiple step memisahkan perhitungan menjadi beberapa tahap, seperti laba kotor, laba usaha, dan laba sebelum pajak, sehingga lebih mudah dianalisis.
Seberapa sering laporan laba rugi perlu dibuat?
Untuk usaha kecil, laporan bulanan sudah cukup untuk memantau kinerja. Laporan tahunan dibutuhkan untuk keperluan yang lebih formal, misalnya pengajuan pinjaman.
Kenapa usaha untung tetapi kas tetap seret?
Laba dan kas tidak selalu sama. Penjualan yang belum dibayar, pembelian stok dalam jumlah besar, atau cicilan pinjaman bisa membuat kas berkurang walaupun laporan laba rugi menunjukkan untung.
Apakah aplikasi kasir bisa membuat laporan laba rugi?
Bisa. Di KasirXpert, laba rugi sederhana tersedia mulai paket Basic, lengkap dengan perbandingan periode dan ekspor ke CSV atau XLSX.
Laporan usaha siap tanpa rekap manual. Coba semua fitur gratis 14 hari, tanpa kartu kredit, lalu tetap gratis untuk 1 outlet.

Tim yang membangun KasirXpert dan mendampingi pemilik usaha memakainya. Menulis panduan fitur, pembaruan aplikasi, dan kabar terbaru KasirXpert.
Lihat semua 25 artikel